Jak odebrać premię od banku
Premię za konto odbierasz w czterech krokach. Wybierasz promocję, zakładasz konto przez internet i spełniasz proste warunki, zwykle kilka płatności kartą lub BLIKIEM. Bank przelewa premię w terminie z regulaminu, zwykle do końca miesiąca po spełnieniu warunków. Pojedyncza premia do 2000 zł za konto osobiste jest wolna od podatku.
Redakcja serwisu Promocje na bank · Aktualizacja: · Opublikowano: · Jak sprawdzamy informacje
Banki płacą nowym klientom za założenie konta. Liczą, że zostaniesz z nimi na dłużej. Ty możesz po prostu odebrać premię, a potem zdecydować, czy konto zostawić.
Teraz opisujemy 42 promocje w 12 bankach. Dostaniesz do 1060 zł za konto osobiste, do 300 zł za konto dla dziecka i do 4200 zł za konto firmowe. Każdą promocję sprawdzamy w regulaminie banku.
Ten poradnik zbiera najważniejsze zasady w jednym miejscu. Przy każdym temacie znajdziesz link do poradnika ze szczegółami.
Krok po kroku
- Wybierz promocję. Na liście widzisz kwotę, termin i warunki. Filtry pokażą te oferty, które do Ciebie pasują.
- Załóż konto. Zwykle w aplikacji banku przez mObywatela lub selfie bez kuriera. Przyda się dowód osobisty — a przed wnioskiem sprawdź zasady dla zastrzeżonego numeru PESEL.
- Spełnij warunki. Najczęściej to kilka płatności kartą lub BLIKIEM oraz wpływ w miesiącu. Na stronie każdej promocji możesz wybrać miesiąc otwarcia i zobaczyć dokładny harmonogram z datami.
- Odbierz premię. Bank przelewa ją w terminie z regulaminu — zwykle pod koniec następnego miesiąca.
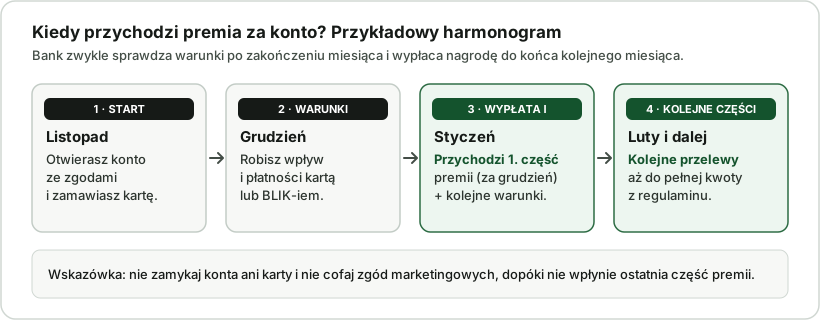
Przykład. Otwierasz konto 10 listopada. W grudniu robisz wymagane płatności kartą. Na początku stycznia bank sprawdza warunki z grudnia, a premia przychodzi do końca stycznia. Gdy premia ma kilka części, kolejne przychodzą w następnych miesiącach. Dokładne daty dla swojego miesiąca otwarcia zobaczysz w harmonogramie na stronie promocji.
Jak wybrać promocję dla siebie
Najwyższa kwota nie zawsze jest najlepsza dla Ciebie. Wybierz promocję, której warunki spełnisz bez stresu. Na liście promocji pomogą Ci filtry i to, co widać na każdej karcie:
- Wpływy. Nie masz pensji? Odznacz filtr „Stałe wpływy”. Karta pokaże kwotę, którą dostaniesz bez nich.
- Banki, w których masz konto. W „Więcej filtrów” zaznacz „Mam już konto w”. Promocje z tych banków odłożymy na bok, bo zwykle są tylko dla nowych klientów.
- Termin. Sortuj po najbliższym terminie, żeby nie przegapić końca promocji. Możesz też sortować po najwyższej premii.
- Liczba kroków. Karta pokazuje, ile kroków trzeba zrobić. Mniej kroków to mniejsze ryzyko pomyłki.
- Kto dostaje pieniądze. Przy kontach dla dzieci premia trafia na konto dziecka albo do rodzica. Piszemy to na każdej karcie.
- Koszt po promocji. Przy każdej promocji piszemy, jak mieć konto i kartę za 0 zł po premii.
Wszystkie filtry znajdziesz na liście aktualnych promocji. Osobne zakładki mają konta dla dzieci i nastolatków oraz konta firmowe dla JDG.
Kto może dostać premię i co to jest karencja
Promocje są zwykle dla nowych klientów banku. Nowym klientem jesteś, gdy przez pewien czas nie było u Ciebie konta w tym banku. Ten czas to karencja.
Bank podaje karencję na dwa sposoby. Pierwszy to konkretna data w regulaminie. Drugi to liczba miesięcy albo lat przed złożeniem wniosku. Karencja liczy się od dnia, w którym bank zamknął Twoje konto. Dzień wysłania wypowiedzenia się nie liczy, więc zachowaj potwierdzenie zamknięcia z datą.
Daty z aktualnych promocji zebraliśmy w tabeli karencji w bankach. Sprawdzisz tam, kiedy możesz wrócić po kolejną premię.
Przed wnioskiem sprawdź też cztery rzeczy:
- Wiek. Konto osobiste w promocji założysz zwykle od 18 lat. Dla młodszych banki mają osobne konta dla dzieci i nastolatków.
- Inne usługi w banku. Część banków sprawdza nie tylko konto, ale też inne usługi, które masz w banku. Piszemy o tym przy każdej promocji w części „Kto może dostać premię”.
- Zastrzeżony PESEL. Bank musi sprawdzić, czy Twój PESEL jest zastrzeżony, zanim podpisze umowę. Cofnij zastrzeżenie w mObywatelu na czas wniosku. Potem możesz zastrzec numer ponownie. Jak to zrobić, opisujemy w poradniku zastrzeżony PESEL a otwarcie konta.
- Konto wspólne. Druga osoba na wspólnym koncie też przestaje być nowym klientem. Wspólne konto zwykle daje też tylko jedną premię. Dlatego para zyska więcej na dwóch osobnych kontach. Więcej w poradniku konto wspólne czy dwa osobne w promocji.
Jak spełnić warunki: płatności, wpływy i logowanie
Warunki są zwykle proste: płatności kartą lub BLIKIEM, wpływ na konto i logowanie do aplikacji. Każdy bank opisuje je jednak trochę inaczej. Dlatego przy każdej premii podajemy, co dokładnie zrobić i do kiedy.
Płatności kartą i BLIKIEM
Najczęstszy warunek to kilka płatności w miesiącu. Czasem bank liczy liczbę płatności, a czasem kwotę zakupów. Przy zwrocie za zakupy policz, ile wydać na pełną kwotę. Zwrot 10% do 100 zł miesięcznie wymaga zakupów kartą za 1000 zł.
Nie każda płatność się liczy. Banki zwykle pomijają doładowania portfeli, zakłady i gry losowe. Rozpoznają je po kodzie MCC, czyli kodzie rodzaju sklepu. To i inne pojęcia z regulaminów wyjaśniamy w słowniku bankowym.
Wpływy na konto
Wpływ to przelew na nowe konto z innego banku. Może to być pensja, zlecenie, emerytura albo przelew od innej osoby. W wielu promocjach wystarczy przelew z Twojego konta w innym banku. Pieniądze możesz potem przelać z powrotem.
Banki liczą wpływy na dwa sposoby. Część sumuje przelewy z całego miesiąca. Inne liczą tylko jeden przelew na całą kwotę. Przy każdej premii piszemy, jak jest w danym banku. Wpłata gotówki we wpłatomacie zwykle się nie liczy, podobnie jak przelew z Twojego drugiego konta w tym samym banku.
Nie masz stałych wpływów? Teraz w 13 promocjach kont osobistych dostaniesz bez nich całą premię albo jej część. Zebraliśmy je w zestawieniu konto z premią bez stałych wpływów.
Logowanie, zgody i zakładanie konta
Część banków wymaga logowania do aplikacji w każdym miesiącu promocji. Zgody na wiadomości od banku często muszą być włączone aż do wypłaty premii. Nie wyłączaj ich wcześniej.
Konto założysz zwykle w telefonie w kilkanaście minut. Tożsamość potwierdzisz mObywatelem, zdjęciem twarzy i dowodu albo logowaniem do innego banku. W kilku promocjach wniosek w oddziale odbiera premię. Sposoby i pułapki opisujemy w poradniku jak założyć konto przez internet bez kuriera.
Jak zachować premię i pilnować terminów
- Zostaw włączone zgody, których wymaga regulamin, aż premia wpłynie.
- Miej konto i kartę otwarte aż do wypłaty ostatniej części premii.
- Rób wymagane płatności najpóźniej do 25. dnia miesiąca, żeby bank zdążył je policzyć w tym miesiącu.
- Wpływ wyślij z innego banku. Przelew z drugiego konta w tym samym banku zwykle się nie liczy.
- Gdy promocja jest tylko przez internet, nie podpisuj umowy w oddziale.
- Przy każdej ofercie piszemy, jak mieć konto za darmo także po promocji.
Promocja trwa zwykle kilka miesięcy, więc łatwo przegapić jeden warunek. Na stronie promocji pomogą Ci dwie rzeczy:
- Harmonogram. Wybierz miesiąc otwarcia konta. Zobaczysz miesiąc po miesiącu, co zrobić i kiedy przyjdzie wypłata.
- Terminy w kalendarzu. Gdy promocja ma stałe daty, przycisk „Dodaj terminy do kalendarza” zapisze w telefonie ostatni dzień na wniosek i terminy warunków. Kalendarz przypomni Ci o nich 2–3 dni wcześniej.
Z promocji możesz korzystać w kilku bankach naraz. Każda ma własne warunki i terminy. W jednym banku z danej promocji skorzystasz zwykle tylko raz.
Masz kilka promocji naraz? Zapisz je w jednej notatce albo arkuszu. Wpisz bank, datę otwarcia konta, warunki na każdy miesiąc i terminy wypłat. Po zamknięciu konta dopisz datę zamknięcia. Za kilka lat sprawdzisz po niej, czy minęła karencja.
Podatek, świadczenia i reklamacje
Czy od premii zapłacisz podatek?
Zwykle nie. Pojedyncza premia do 2000 zł za konto osobiste albo konto dziecka jest wolna od podatku. Nie wpisujesz jej do zeznania PIT. Gdy premia przychodzi w częściach, limit 2000 zł dotyczy każdej wypłaty osobno.
Gdy jedna nagroda jest wyższa niż 2000 zł, podatek wynosi 10%. Rozlicza go bank, więc Ty nic nie wpłacasz.
Inaczej jest przy koncie firmowym. Tam premia jest przychodem firmy i płacisz od niej podatek. Wszystkie zasady zebraliśmy w poradniku czy premia za konto jest opodatkowana.
Czy premia zmieni Twoje świadczenia?
Premia nie zmienia 800+, świadczenia pielęgnacyjnego ani wspierającego. Te świadczenia nie zależą od dochodu.
Inaczej jest przy pomocy społecznej. Przy zasiłku z MOPS lub GOPS premia liczy się jako dochód w miesiącu wypłaty. Wpisz ją we wniosku. Jeśli jej nie wpiszesz, urząd może potem żądać zwrotu zasiłku. Przy zasiłku rodzinnym i dodatku mieszkaniowym zapytaj w urzędzie, czy wpisać premię.
Masz komornika? Komornik może zająć także premię na nowym koncie. Wszystko krok po kroku opisujemy w poradniku czy premia zmieni Twoje świadczenia.
Co zrobić, gdy premia nie przyszła?
Najpierw sprawdź termin wypłaty w regulaminie. Często premia przychodzi dopiero do końca miesiąca po spełnieniu warunków. Sprawdź też, czy każda płatność trafiła do właściwego miesiąca.
Gdy termin minął, złóż reklamację, najlepiej w wiadomościach w aplikacji banku. Bank ma 30 dni na odpowiedź. W trudnej sprawie może to być 60 dni, ale bank musi Cię o tym wcześniej uprzedzić. Gdy spóźni się z odpowiedzią, reklamację uznaje się za rozpatrzoną zgodnie z Twoim żądaniem.
Po odmowie możesz bezpłatnie poprosić o pomoc Rzecznika Finansowego. Listę kontrolną i gotowy wzór reklamacji znajdziesz w poradniku co zrobić, gdy bank nie wypłacił premii.
Po promocji: koszty i zamknięcie konta
Ile kosztuje konto po promocji?
Prawie każde konto z promocji możesz prowadzić za 0 zł także po premii. Opłata dotyczy zwykle karty. Bank pobiera ją za miesiąc, w którym nie zrobisz wymaganych płatności.
Gotówkę wypłacaj BLIKIEM. W wielu bankach taka wypłata z każdego bankomatu w Polsce kosztuje 0 zł. Opłaty w bankach z naszej listy porównujemy w zestawieniu darmowe konto osobiste: ile kosztuje po promocji.
Kiedy i jak zamknąć konto?
Zamknij konto dopiero po ostatniej części premii. Wcześniejsze zamknięcie zwykle odbiera kolejne wypłaty. Najpierw zamknij kartę, żeby nie płacić za nią w miesiącu wypowiedzenia.
Zamknięcie konta jest bezpłatne. Wyjątek to umowa krótsza niż 6 miesięcy, jeśli przewiduje opłatę. Okres wypowiedzenia trwa najwyżej miesiąc. Pobierz potwierdzenie z datą zamknięcia, bo od niej liczy się karencja. Kolejne kroki opisujemy w poradniku jak zamknąć konto i nie stracić premii.
Promocje dla młodych, dzieci, firm i par
Większość promocji dotyczy kont osobistych dla dorosłych. Banki mają jednak osobne oferty dla kilku grup.
Młodzi dorośli (18–26 lat)
Od 18. urodzin korzystasz ze zwykłych promocji kont osobistych. Do 26. urodzin wiele banków nie pobiera opłat za kartę. Niektóre obniżają też młodym próg wpływów. Oferty i opłaty porównujemy w poradniku konto dla młodych 18–26 z premią.
Nastolatki (13–17 lat)
Konto dla nastolatka zakłada się zwykle w aplikacji banku za zgodą rodzica albo wspólnie w oddziale. Premia trafia na konto dziecka albo do rodzica. Przy każdej promocji piszemy, kto ją dostaje. Teraz jest 12 promocji dla nastolatków, z premią do 300 zł. Porównanie banków znajdziesz w poradniku konto dla nastolatka z premią (13–17 lat).
Dzieci do 12 lat
Konto dla młodszego dziecka zakłada rodzic. Często to rodzic dostaje premię, na przykład przelew na swoje konto albo bon. Teraz jest 14 promocji dla dzieci do 12 lat. W 8 z nich premię dostaje rodzic. Szczegóły opisujemy w poradniku konto dla dziecka do 12 lat z premią.
Jednoosobowa firma (JDG)
Banki płacą też za konto firmowe, teraz nawet do 4200 zł. Premia za konto firmowe to przychód firmy, więc płacisz od niej podatek. Konto osobiste w tym samym banku zwykle nie przeszkadza w promocji dla firm. Oferty i zasady zebraliśmy w poradniku konto firmowe dla JDG z premią.
Emeryci i renciści
Emeryci i renciści też mogą odebrać premię. Emerytura albo renta przelewana na nowe konto zwykle liczy się jako wpływ. Premia nie obniża emerytury ani renty z ZUS. Sprawdź też, jak premia wpływa na emeryturę i zasiłki.
Para lub małżeństwo
Każda osoba może skorzystać z promocji osobno. Lepiej założyć dwa osobne konta niż jedno wspólne, bo wspólne konto zwykle daje jedną premię zamiast dwóch. Plan dla pary opisujemy w poradniku konto wspólne czy dwa osobne.
Skąd mamy dane
Każdą promocję porównujemy bezpośrednio z pełnym regulaminem banku oraz tabelą opłat, zanim trafi na listę. Przy każdej promocji podajemy link do regulaminu. Jeśli zauważysz błąd, napisz na pomoc@promocjenabank.pl.
Jak zarabiamy
Część przycisków prowadzących do banków to linki partnerskie. Jeśli otworzysz konto przez taki link, bank może zapłacić nam prowizję. Ty nic za to nie płacisz, a Twoja premia jest dokładnie taka sama. Więcej o tym, jak działamy i od czego zależy kolejność na liście, piszemy na stronie O serwisie. Jeśli w regulaminie trafisz na niejasne pojęcia, zajrzyj do naszego słownika bankowego.
Najczęstsze pytania na start
Czy premia za założenie konta w banku jest naprawdę za darmo?
Tak. Bank płaci nowym klientom ze swojego budżetu na pozyskanie klientów. W regulaminach znajdziesz konkretne warunki do spełnienia, np. wpływ na konto i kilka płatności kartą lub BLIKIEM. Przy każdej ofercie piszemy też, jak nie płacić za konto i kartę po promocji.
Czy zastrzeżony PESEL przeszkadza w otwarciu konta w promocji?
Tak. Przed zawarciem umowy o konto osobiste bank ma ustawowy obowiązek sprawdzić, czy Twój numer PESEL jest zastrzeżony. Przed wysłaniem wniosku cofnij zastrzeżenie w aplikacji mObywatel lub na gov.pl, a po podpisaniu umowy możesz zastrzec numer ponownie.
Czy przy warunku wpływu trzeba przelewać pensję z pracy?
W części promocji wystarczy przelew z Twojego własnego konta w innym banku. W innych bank wymaga pensji, emerytury lub świadczenia. Przy każdej ofercie na stronie podajemy dokładnie, jakie wpływy bank uznaje.
Co zrobić, jeśli przelejesz lub otworzysz konto przez link na stronie?
Dostajesz dokładnie taką samą premię i warunki z regulaminu banku jak każdy inny klient. Część przycisków to linki partnerskie — jeśli z nich skorzystasz, bank może wypłacić nam prowizję bez żadnego kosztu dla Ciebie.
Źródła
Zasady opisujemy według przepisów i regulaminów promocji. Najważniejsze źródła:
- ustawa o podatku dochodowym od osób fizycznych – zwolnienie premii do 2000 zł;
- ustawa o pomocy społecznej, ustawa o 800+, ustawa o świadczeniach rodzinnych i ustawa o świadczeniu wspierającym – premia a świadczenia;
- ustawa o emeryturach i rentach z FUS – premia a emerytura i renta;
- ustawa o rozpatrywaniu reklamacji i pomoc Rzecznika Finansowego – reklamacje;
- ustawa o usługach płatniczych – zamknięcie konta;
- Prawo bankowe i usługa Zastrzeż PESEL na gov.pl – zastrzeżony PESEL i komornik.